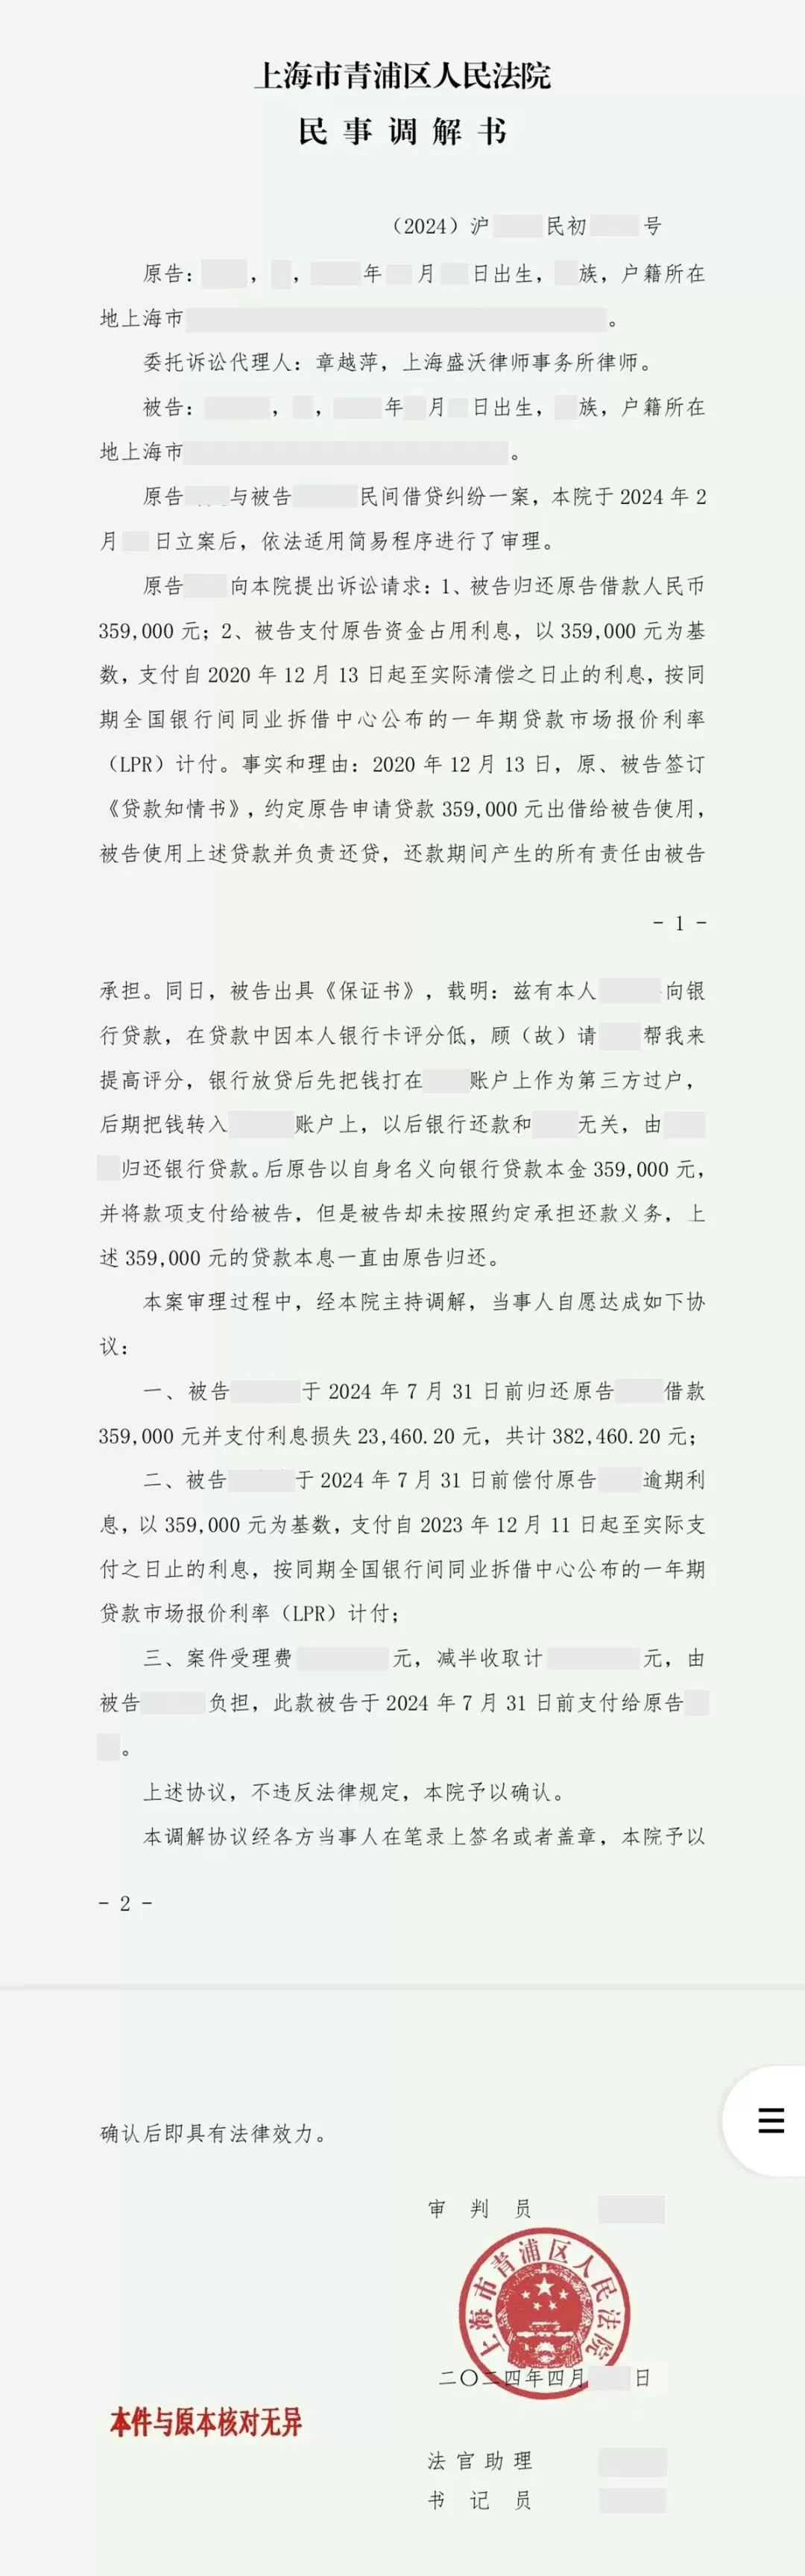
对外,你就是银行的借款人,逾期不还,征信受损、被银行起诉的都是你;对内,你可以依据双方的约定,起诉实际用款人,要求其返还代付款项并赔偿利息损失。 上海盛沃律师事务所章越萍律师代理的这起 “借名贷款” 纠纷,通过法院调解,被告最终同意一次性归还本金 359,000 元及利息损失 23,460.20 元,合计 382,460.20 元,并另按 LPR 支付逾期利息,帮当事人摆脱了债务困境。
案例介绍
高先生原本是一名普通上班族,却因为一次 “帮忙” 卷入了贷款风波。
2023 年 12 月,高先生应被告之请,以自己的名义向银行办理贷款 359,000 元,双方约定:这笔贷款由被告实际使用,也由被告负责按期还贷。高先生出于朋友情谊没有过多设防,贷款办下来后便交由被告使用。
然而被告并未按约定承担还款义务,银行扣款账户始终由高先生自己承担,贷款出现逾期后,催收电话、征信记录全部压在高先生身上。高先生多次催告被告还贷,对方始终推脱,双方沟通陷入僵局。
无奈之下,高先生委托上海盛沃律师事务所章越萍律师介入。章律师接手后,第一时间梳理案情脉络:一方面核查银行贷款合同、放款记录、还款流水,确认贷款本金、已逾期金额及利息计算方式;另一方面固定双方关于 “由被告使用并负责还贷” 的约定证据,明确高先生与被告之间内部的债权债务关系。
考虑到本案事实清晰、双方原本存在朋友关系,且被告并非完全没有履行意愿,章律师确定了 “以调解为主、以诉促调” 的办案策略:先通过律师沟通向被告释明法律后果 —— 逾期不还不仅影响高先生的征信,其作为实际用款人也终将面临被追偿、被执行的局面;再就还款金额、付款期限、利息计算逐项协商,把调解方案落到可执行的具体数字上。
调解当天,章律师陪同高先生到庭。被告起初态度强硬,称自己没有能力还款。章律师没有正面激化对立,而是把复杂的法律规定拆成被告能听懂的话:钱虽然是以高先生的名义借的,但实际受益人和使用人是谁、谁就该承担最终责任;一旦进入判决、执行程序,账户冻结、财产查封、失信名单都会随之而来。几轮沟通下来,被告逐渐认识到自己的责任,态度明显松动。
经过多轮协商,双方当场达成调解协议:被告于约定日期前归还高先生借款 359,000 元,并支付利息损失 23,460.20 元,合计 382,460.20 元;同时支付自 2023 年 12 月 11 日起至实际支付之日止的逾期利息,按同期全国银行间同业拆借中心公布的一年期贷款市场报价利率(LPR)计付。
调解结束后,高先生握着章律师的手连连道谢,说如果不是律师介入,这笔债恐怕要背很多年。章律师只是提醒他:以后不要再做类似的事情了。
这起案件的成功调解,不仅让高先生从债务困境中脱身,也让被告正视并承担了自己应负的责任;章越萍律师在调解中展现的专业判断与沟通能力,同样赢得了当事人的高度认可。
案例相关法条
- 《中华人民共和国民法典》第四百六十五条:依法成立的合同,仅对当事人具有法律约束力,但是法律另有规定的除外。—— 即 “合同相对性”。高先生是银行贷款合同的借款人,对银行负有还款义务;被告并非银行合同当事人,银行不会直接向其追偿。
- 《中华人民共和国民法典》第五百七十七条:当事人一方不履行合同义务或者履行合同义务不符合约定的,应当承担继续履行、采取补救措施或者赔偿损失等违约责任。—— 被告未按双方约定还贷,构成违约,应赔偿高先生因此产生的利息等损失。
- 《中华人民共和国民法典》第六百七十五条:借款人应当按照约定的期限返还借款。
- 《中华人民共和国民法典》第六百七十六条:借款人未按照约定的期限返还借款的,应当按照约定或者国家有关规定支付逾期利息。
- 《中华人民共和国民事诉讼法》第九十六条:人民法院审理民事案件,根据当事人自愿的原则,在事实清楚的基础上,分清是非,进行调解。—— 法院调解书经双方当事人签收后,与生效判决具有同等法律效力,一方不履行的,另一方可直接申请强制执行。
办案核心思路
- 先分清两层法律关系,避免主张错方向
本案存在两组关系:一是高先生与银行之间的金融借款合同关系;二是高先生与被告之间内部的 “借名贷款” 约定关系。对银行,高先生是合同借款人,无法以 “钱不是我用的” 免责;对被告,高先生是债权人,可要求其返还代付款项、赔偿损失。只有把这两层关系拆开,诉讼请求才不会写偏。 - 证据先行,把 “口头约定” 变成可举证的债权
借名贷款最怕的是 “只有口头说过”。律师重点固定:银行贷款合同与放款记录、资金流向凭证、还款流水(证明实际由谁还款、逾期多久)、微信聊天与通话记录(证明被告承诺由其使用并负责还贷)。证据成链,调解桌上才有说话的底气。 - 算准金额,把利息算到可执行的程度
以贷款本金 359,000 元为基数,核算已产生的利息损失 23,460.20 元,并单独就逾期部分主张自 2023 年 12 月 11 日起按 LPR 计付,避免 “只谈本金、利息落空”,也避免主张过高导致调解破裂。 - 以诉促调,用法律后果推动对方回到谈判桌
被告初期抗辩 “没有能力还款”,本质上是拖延而非无财产。律师的策略是把强制执行、失信惩戒、账户冻结等真实后果讲透,让对方明白拖下去成本更高,从而把情绪对抗转换为具体还款方案的协商 —— 这也是本案能在庭上一次调解成功的关键。 - 调解条款写得可执行
付款金额、付款日期、利息起算日与计息标准、逾期后果全部写入调解协议,不留模糊空间。调解书生效后若对方仍不履行,可直接申请强制执行,不必重新起诉。
案例相关热点问答
Q1:帮别人以自己的名义贷款,银行是不是只会找我?
A1:是的。银行只认贷款合同上的借款人。你是名义借款人,就必须对银行承担还款义务,逾期会直接影响你的征信、被催收甚至被起诉。至于你和实际用款人之间的约定,属于你们内部的债权债务,银行不介入。
Q2:当初只是口头说 “他来还”,没有书面协议,还能起诉要回来吗?
A2:可以,但举证责任在你。需要证明三件事:贷款确由你名义办理并实际放款、款项确实交付给了对方、双方约定由对方还贷。微信聊天、通话录音、转账记录相互印证,通常可以认定。金额较大的,建议尽早补签书面协议。
Q3:法院调解书有强制执行力吗?对方签了又不履行怎么办?
A3:有。调解书经双方签收即生效,效力与生效判决相同。对方到期不履行,你可以直接向法院申请强制执行,查封、冻结其名下财产,无需重新起诉。
Q4:对方逾期不还,我的征信受影响,能要求他赔偿吗?
A4:可以。因对方违约导致你承担的利息、罚息、征信受损带来的实际损失,属于违约损失范畴,可一并向其主张。本案中 23,460.20 元利息损失获对方认可,就是这一思路的落地。
Q5:借名贷款有没有刑事风险?
A5:需要分情形。如果贷款时提供虚假资料、虚构用途、骗取银行资金,可能触及骗取贷款等刑事风险;即便资料真实,只要实际用款人将资金用于违法活动且你明知,也可能被牵连。出借名义帮人贷款,风险远高于普通借款。
律师提醒
章越萍律师提醒:
- 不要轻易出借自己的名义、身份去办贷款、信用卡、网贷。 名义借款人在法律上就是债务人,一旦对方不还,征信黑名单、催收、诉讼都由你承担。
- 确因亲友关系需要帮忙的,务必签书面协议,写清贷款金额、用途、由谁还贷、逾期责任与违约金,别只靠微信一句 “我来还”。
- 全程保留证据:贷款合同、放款凭证、转账记录、聊天记录、催告记录。催款不要只打电话,尽量留文字痕迹,这既是固定对方违约的证据,也是中断诉讼时效的关键。
- 一旦发现对方开始逾期,不要自己先 “扛着还”,越早主张越好。拖延期间产生的利息、罚息,往往比本金更难追回。
- 涉及金额较大、对方已失联或在转移财产的,及时委托律师介入,通过财产保全、调解、诉讼组合手段提高回款概率。
律师服务
上海盛沃律师事务所章越萍律师,提供金融借款纠纷、民间借贷、借名贷款追偿、担保与代偿追偿等债权类案件,熟悉上海各区法院调解与裁判口径,擅长以 “证据梳理 + 调解谈判 + 强制执行” 的组合方案,帮助当事人把纸面权利变成实际回款。
如果您也遇到帮人贷款被追债、名义借款后对方不还、贷款逾期影响征信等问题,可联系上海盛沃律师事务所,由律师评估案情、核算金额、制定调解或诉讼方案,依法维护您的合法权益。